
Tassazione criptovalute in Danimarca 2025: Guida completa

 Preferiti su Google
Mentre le criptovalute continuano a guadagnare terreno tra gli investitori e gli innovatori danesi, comprendere come vengono tassati i propri asset digitali non è mai stato così essenziale. La Danimarca è nota per avere uno dei sistemi di tassazione più sofisticati al mondo, e il suo approccio alle criptovalute non fa eccezione: trova un equilibrio tra innovazione, trasparenza e conformità. Che tu sia un trader di criptovalute, un “hodler” a lungo termine, un miner, un appassionato di DeFi o un ricevente di airdrops, navigare nelle complessità della legge fiscale danese sulle criptovalute può fare la differenza tra una gestione patrimoniale efficiente e sanzioni involontarie. Questa guida completa per il 2025 copre tutto, dalle aliquote fiscali, ai requisiti di segnalazione e alla tenuta dei registri, fino agli aggiornamenti dell'ultimo minuto sulle politiche di conformità, il tutto spiegato con chiarezza, esempi reali, tabelle di scenario e un tono diretto. Sveliamo insieme le regole fiscali danesi sulle criptovalute.
Si pagano le tasse sulle criptovalute in Danimarca?
Sì, le criptovalute sono soggette a tassazione in Danimarca, principalmente quando le transazioni sono considerate “speculative”. In pratica, l'Agenzia delle Entrate danese (Skattestyrelsen) presume che la maggior parte degli individui acquisti asset digitali come BTC, ETH o altcoin con l'obiettivo di ottenere un profitto, e pertanto questi sono solitamente classificati come asset speculativi.
Cosa si qualifica come speculativo?
Una detenzione di criptovalute “speculativa” è quella in cui l'acquisto viene effettuato con l'intento, o il potenziale, di un profitto futuro. L'Agenzia esamina diversi fattori per determinare l'intento speculativo:
- Il tipo di token (e il suo caso d'uso)
- Volatilità dei prezzi (potenziale di rapida variazione del valore)
- Il motivo dichiarato per l'acquisto
- La cronologia delle transazioni, inclusi frequenza e modelli di rivendita
Ad esempio, anche un acquisto casuale di Dogecoin o BTC “solo per divertimento” potrebbe essere etichettato come speculativo se può essere rivenduto per profitto in futuro.
Chi viene tassato?
Principalmente, gli individui vengono tassati sulle criptovalute quando:
- Dispongono di asset digitali in cambio di valuta fiat (come DKK)
- Scambiano una criptovaluta con un'altra (trading BTC/USDT, ad esempio)
- Utilizzano criptovalute per acquistare beni o servizi
- Ricevono reddito in criptovalute (es. mining, staking, guadagno di interessi, airdrops)
- Vengono pagati per beni o servizi in criptovalute
Cosa succede se acquisto ma non vendo mai?
Acquistare criptovalute con valuta fiat (DKK, EUR, USD) e semplicemente detenerle (“hodling”) non è considerato un evento imponibile in Danimarca. Gli obblighi fiscali scattano una volta che si dispone (si vende, si scambia, si spende) dei propri asset, o si ricevono monete come reddito.
Tabella delle attività in criptovalute esenti da imposte
Attività | Tassabile? | Spiegazione |
| Acquisto di criptovalute con fiat | No | L'acquisto iniziale è esente da imposte, ma conserva i registri per la base di costo |
| Detenzione di criptovalute (hodling) | No | Nessuna tassa finché non vendi, scambi o utilizzi |
| Trasferimento tra portafogli propri | No | Nessuna tassa se la proprietà non cambia |
| Donazione di criptovalute a un ente di beneficenza approvato | No | Deducibile fino a limiti se soddisfatte determinate condizioni |
| Regalo di criptovalute (entro le soglie) | No, entro i limiti | Sotto la soglia a familiari/partner, l'eccedenza è tassata |
Quante tasse si pagano sulle criptovalute in Danimarca?
La Danimarca impone alcune delle aliquote fiscali effettive più alte al mondo sui guadagni in criptovalute, riflettendo la più ampia struttura fiscale della nazione volta all'uguaglianza dei redditi e al finanziamento dei servizi pubblici.
Panoramica: Aliquote fiscali sulle criptovalute in Danimarca 2025
Tabella riassuntiva: Aliquote fiscali effettive sulle criptovalute
Componente fiscale | Aliquota (%) | Si applica a |
| Tassa di fascia inferiore | 12.01 | Tutto il reddito personale dopo le franchigie |
| Tassa di fascia superiore | 15.00 | Reddito > 588.900 DKK |
| Tassa municipale | ~25.00 | Varia in base al comune |
| Capital Gains (Stablecoins) | 42.00 | Profitti da 'contratti finanziari' (stablecoins) |
| Tassa sul mercato del lavoro | 8.00 | Non applicata alle criptovalute |
| Aliquota combinata massima | 52.06 | Esclusa la tassa sul mercato del lavoro |
| Massimo incl. tutte le tasse | 55.90 | Con determinati prelievi locali |
*Nota: La tassa dell'8% sul mercato del lavoro solitamente NON si applica al reddito da criptovalute.
Tabella delle fasce di imposta sul reddito
Fascia di reddito (DKK) | Aliquota marginale (Stato) | La fascia superiore scatta a (DKK) |
| Fino a 49.700 | 0% (Franchigia personale) | N/A |
| 49.700 – 588.900 | 12.01% | 588.900 |
| Oltre 588.900 | 15% (+12.01%) | N/A |
Le tasse municipali sono in media del 25% ma possono variare. L'aliquota fiscale effettiva complessiva per la maggior parte degli investitori in criptovalute oscilla tra il 35% e il 45%, a seconda del reddito e della posizione.
Esempio di calcolo
Supponiamo che tu realizzi 90.000 DKK di guadagni in criptovalute quest'anno. Dopo aver detratto la tua franchigia personale di 49.700 DKK, paghi le tasse su 40.300 DKK. Il totale dovuto dipende dalla tua aliquota municipale, ma aspettati un'aliquota fiscale effettiva tra il 35-45%.
Esempio reale
Hai acquistato ETH per 10.000 DKK e successivamente li hai venduti per 25.000 DKK. Il tuo profitto tassabile è di 15.000 DKK. Se quello è il tuo unico reddito tassabile, ed è inferiore alla franchigia personale, non devi nulla. Se hai già utilizzato la tua franchigia (ad esempio, dal reddito da lavoro), allora pagherai le aliquote progressive sul tuo profitto in criptovalute.
Imposta sulle plusvalenze (Stablecoins)
Le stablecoins, a differenza di altre criptovalute, sono classificate come contratti finanziari in Danimarca. I guadagni sono tassati fino al 42%, riflettendo la categoria del reddito da capitale. Tuttavia, poiché il loro prezzo tende a rimanere stabile, la maggior parte degli scambi di stablecoins comporta profitti o perdite trascurabili.
Tabella del trattamento fiscale: Scenari di attività in criptovalute
Attività | Categoria fiscale | Aliquota fiscale | Segnala nel (Box #) |
| Vendita BTC/ETH/Altcoin | Reddito | Fino al 52.06% | Box 20 (profitti), 58 (perdite) |
| Guadagno Mining/Staking | Reddito | Fino al 52.06% | Box 20 |
| Guadagno Stablecoin | Reddito da capitale | 42% | Box 346 (profitto), 85 (perdita) |
| Ricezione airdrops | Reddito | Fino al 52.06% | Box 20 |
| Donazione di criptovalute | Deducibile dalle tasse | N/A (limite: 18.300 DKK) | N/A |
| Regali (famiglia, < soglia) | Esenzione | 0% (se entro la soglia) | N/A |
L'Agenzia delle Entrate danese (Skattestyrelsen) può tracciare le criptovalute?
Assolutamente. La Danimarca è all'avanguardia nell'innovazione e nella trasparenza delle agenzie fiscali. Dal 2019, Skattestyrelsen collabora attivamente con exchange di criptovalute locali e internazionali, acquisendo dati KYC (Know Your Customer) per identificare i residenti danesi con detenzioni di criptovalute. Questi registri includono nomi, numeri di registrazione civile, indirizzi e cronologie complete delle transazioni.
Tracciamento e regolamentazione avanzati (DAC8)
Guardando al 2026, la Danimarca incorporerà la direttiva DAC8 dell'Unione Europea, obbligando tutti gli exchange con sede nell'UE a segnalare automaticamente i dettagli degli utenti e delle transazioni direttamente alle autorità fiscali. Ciò significa che sia l'attività centralizzata che quella decentralizzata (DeFi) potrebbero diventare pienamente visibili ai regolatori nei prossimi anni.
Analisi blockchain
Le transazioni blockchain, per loro natura, sono accessibili pubblicamente. Skattestyrelsen può analizzare e analizza i dati blockchain per incrociare indirizzi di portafogli, flussi di transazioni e informazioni personali note, chiudendo ulteriormente la rete sulla mancata segnalazione.
Analogia
Immagina l'Agenzia delle Entrate danese sia come un revisore vigile che come un detective: ricevono rapporti automatizzati dalle banche locali, ora anche dagli exchange di criptovalute, e tracciano gli indirizzi dei portafogli attraverso la blockchain pubblica per garantire la conformità fiscale.
Come vengono tassate le criptovalute in Danimarca?
In Danimarca, la criptovaluta è trattata principalmente come un asset personale, non come valuta o titolo finanziario. La differenziazione è fondamentale perché significa che la tassazione è regolata dai principi del reddito personale e, in alcuni casi, dalle aliquote del reddito da capitale.
Eventi imponibili
Azioni imponibili chiave in Danimarca:
- Vendita di criptovalute per fiat (DKK, EUR, USD): Tassabile al momento della vendita.
- Scambio di una criptovaluta con un'altra: Trattato come vendita; realizzi guadagni/perdite in base al valore equo di mercato al momento della transazione.
- Spesa di criptovalute per beni o servizi: Trattata come una vendita al valore equo di mercato.
- Guadagno di criptovalute (mining, staking, airdrops): Tassato come reddito al valore in DKK al momento della ricezione.
- Vendita o scambio di stablecoins: Tassato come reddito da capitale (si applicano regole speciali).
Tassazione delle detenzioni speculative vs non speculative
La legge fiscale danese distingue tra proprietà di criptovalute “speculativa” e “non speculativa”. Tuttavia, quasi tutte le comuni attività in criptovalute rientrano nella categoria speculativa a meno che il detentore non possa dimostrare il contrario, un caso raro che solitamente richiede sentenze individuali da parte di Skattestyrelsen.
Come vengono tassate le diverse attività in criptovalute?
Analizziamo gli scenari comuni di criptovalute:
Scenario | Stato fiscale | Aliquota | Base di calcolo | Segnalazione richiesta? |
| Acquisto con fiat & detenzione | Non tassato | N/A | N/A | Conserva solo i registri |
| Vendita per fiat (profitto) | Tassato | Reddito | Vendita meno prezzo di acquisto | Sì |
| Scambio coin-to-coin | Tassato | Reddito | Valore alla data di scambio – costo | Sì |
| Spesa di criptovalute su beni/servizi | Tassato | Reddito | Valore di mercato al momento della spesa | Sì |
| Ricezione airdrop/mining/staking | Tassato | Reddito | Valore al momento della ricezione | Sì |
| Ricezione regalo | Tassato/Esenzione | 0-15% | Sopra la soglia | Sì/No |
| Perdita di criptovalute (perdita dimostrabile) | Deducibile | Vedi regole | Deve mostrare perdita permanente | Sì (se applicabile) |
Nota importante sui regali
I regali a parenti stretti (figli, coniugi, ecc.) sono esenti fino a 74.100 DKK (soglia 2024; probabilmente adeguata all'inflazione nel 2025). I regali più grandi affrontano una tassa sui regali del 15%.
Circostanze speciali
- Airdrops: Trattati come reddito il giorno in cui hai accesso alle monete.
- Hard forks: Non tassati alla ricezione. Se/quando disponi dei nuovi token, la base di costo è 0 DKK; i proventi totali sono tassati.
- Criptovalute perse o rubate: Solitamente non deducibili dalle tasse a meno che tu non possa dimostrare una perdita permanente e irrecuperabile con prove ufficiali (richiede una sentenza vincolante).
Aliquota dell'imposta sul reddito in Danimarca
Comprendere la struttura fiscale progressiva della Danimarca è la base per calcolare i tuoi obblighi fiscali sulle criptovalute.
Struttura fiscale e franchigie
Tipo di tassa/franchigia | Aliquota/Importo (2025) | Si applica a |
| Franchigia personale | 49.700 DKK | Primi 49.700 DKK di reddito esenti da tasse |
| Fascia inferiore (stato) | 12.01% | Reddito dopo la franchigia fino a 588.900 DKK |
| Fascia superiore (stato) | 15% | Reddito superiore a 588.900 DKK |
| Tassa municipale | Media 25% (varia) | Aggiunta alla tassa statale |
| Tassa sul mercato del lavoro | 8% | NON applicata al reddito da criptovalute |
| Massimo (esclusa tassa lavoro) | 52.06% | Tassa statale e municipale combinata |
| Tassa reddito capitale (stablecoins) | 42% | Profitti dal trading di stablecoins |
Esempio pratico
Supponiamo che tu abbia venduto criptovalute nel 2025 e guadagnato 100.000 DKK di profitto:
- Detrai la franchigia personale (49.700 DKK)
- Applica la tassa di fascia inferiore del 12.01% al resto fino a 588.900 DKK
- Se il tuo reddito totale (incluso stipendio, ecc.) supera 588.900 DKK, applica un ulteriore 15% al surplus
- Aggiungi la tassa municipale (es. 25%)
- Non paghi la tassa dell'8% sul mercato del lavoro sui profitti in criptovalute.
Come vengono tassati i guadagni da stablecoin?
I guadagni da stablecoin sono soggetti a una tassa fissa sul reddito da capitale del 42%, ma poiché la volatilità dei prezzi è minima, i grandi profitti sono rari per la maggior parte degli utenti.
Esempio di trattamento fiscale delle stablecoin
Asset | Acquistato a (DKK) | Venduto a (DKK) | Guadagno/Perdita | Trattamento fiscale |
| USDT | 10.000 | 10.030 | +30 | Tassato al 42% |
| USDC | 4.000 | 3.995 | -5 | Compensazione possibile |
Variazione della tassa municipale
Ogni comune danese stabilisce la propria aliquota, solitamente tra il 23% e il 26%.
Perdite in criptovalute in Danimarca
La Danimarca consente di segnalare e dedurre alcune perdite in criptovalute, ma con limiti e condizioni rigorosi.
Come compensare le perdite
- Le perdite sullo stesso tipo di moneta possono compensare i guadagni solo se:
– Entrambe le acquisizioni sono state effettuate in sequenza senza ulteriori acquisti nel mezzo.
– Le perdite e i guadagni sono sullo stesso asset (BTC con BTC, ETH con ETH, non intercambiabili).
– Devi utilizzare il metodo FIFO (First In, First Out) per tutti i calcoli.
Segnalazione delle perdite
Le perdite devono essere segnalate nelle caselle designate sulla tua dichiarazione dei redditi (es. Box 58 per la maggior parte delle monete, Box 85 per le stablecoins).
Tabella: Regole di compensazione delle perdite in criptovalute
Condizione | Compensazione perdita consentita? |
| Nessun acquisto aggiuntivo tra le transazioni | Sì |
| Perdite e guadagni nello stesso tipo di moneta | Sì |
| Perdite e guadagni in monete diverse | No |
Esempio pratico
Se hai acquistato 1 BTC a gennaio 2023, un altro 1 BTC a luglio 2023, e vendi il primo a febbraio 2025 in perdita ma acquisti un terzo BTC a dicembre 2024, non puoi compensare la tua perdita a meno che tu non abbia venduto prima di acquisire la terza unità.
Limite di deducibilità delle perdite
Le perdite possono essere dedotte fino al 26% del loro valore, entro i vincoli specifici di asset e tempo descritti.
Tabella: Caselle di segnalazione per le tasse danesi sulle criptovalute
Tipo di transazione | Guadagni (Box) | Perdite (Box) |
| BTC/ALTCOINS | 20 | 58 |
| Stablecoins | 346 | 85 |
| Airdrops, Mining, Staking | 20 | 58 |
Tassazione DeFi
La DeFi—abbreviazione di finanza decentralizzata—offre nuovi modi per guadagnare, scambiare e gestire asset in criptovalute. Sebbene l'Agenzia delle Entrate danese debba ancora pubblicare una guida estesa e specifica per le transazioni DeFi a partire dal 2025, si applicano diversi principi prevalenti.
Come vengono tassate le attività DeFi
- Yield farming, staking in piattaforme DeFi e altre criptovalute guadagnate: Nella maggior parte dei casi, trattare come reddito al valore di mercato nel momento in cui ricevi i token.
- Aggiunta/rimozione di liquidità: Può essere interpretata come uno scambio crypto-to-crypto, rendendo ogni transazione un evento imponibile.
- Transazioni complesse: Prodotti ibridi o derivati possono rientrare nelle regole generali sulle criptovalute o sul reddito da capitale (consulta un professionista fiscale).
Tabella: Attività DeFi comuni e risultati fiscali
Attività DeFi | Evento imponibile? | Trattamento fiscale |
| Guadagno di interessi/rendimento | Sì | Imposta sul reddito sul valore quando accreditato |
| Scambi crypto-to-crypto | Sì | Disposizione e acquisizione tassabile |
| Prestito di criptovalute | Sì (interessi) | Imposta sul reddito sugli interessi ricevuti |
| Fornitura/prelievo di liquidità | Sì | Possibile evento imponibile |
| Prestito (collateralizzato) | No, a meno che l'asset non venga liquidato | Guadagno/perdita di capitale se venduto |
Best practice
Data la natura emergente delle politiche fiscali DeFi, è prudente:
- Documentare tutte le transazioni accuratamente (includere data, valore, protocollo e indirizzo del portafoglio).
- Rivedere periodicamente per nuove linee guida ufficiali da Skattestyrelsen.
WEEX: La tua piattaforma di criptovalute affidabile
Nel mondo in rapida evoluzione degli asset digitali, scegliere un exchange che ponga l'accento sulla sicurezza dell'utente, sulla conformità normativa e su registri di transazioni robusti è essenziale. WEEX si distingue in Danimarca come un exchange di criptovalute affidabile e innovativo, impegnato nella trasparenza e nel facilitare esperienze di trading fluide per tutti gli utenti. La dedizione della piattaforma alla tenuta accurata dei registri facilita la conformità con i complessi requisiti fiscali danesi, consentendo agli utenti di fare trading con fiducia sapendo che la loro cronologia delle transazioni è dettagliata e facilmente accessibile per scopi di segnalazione fiscale.
Calcolatore fiscale WEEX per la Danimarca
Rimanere al passo con i propri obblighi fiscali sulle criptovalute può essere difficile, dato l'elaborato sistema fiscale danese e le sfumature coinvolte con ogni tipo di asset. WEEX offre un [Tax Calculator tool](https://www.weex.com/it/tokens/bitcoin/tax-calculator) completo progettato specificamente per il panorama fiscale danese. Con questo strumento, puoi stimare la tua responsabilità fiscale su BTC e altri asset digitali, basandoti su prezzi in tempo reale e aliquote fiscali aggiornate. Si prega di notare che i risultati forniti da questo calcolatore dovrebbero essere utilizzati solo a scopo informativo e non come consulenza fiscale ufficiale. Consulta sempre un professionista fiscale certificato o Skattestyrelsen per assistenza personalizzata.
Domande frequenti (FAQ)
Quali criptovalute sono soggette a tasse in Danimarca?
Quasi tutte le criptovalute—inclusi BTC, ETH, altcoins, stablecoins e persino NFT—sono soggette alle regole fiscali danesi se vengono vendute, scambiate o utilizzate per effettuare acquisti per scopi speculativi. Anche guadagnare criptovalute attraverso mining, staking, airdrops o attività simili è tassabile come reddito personale. Le uniche eccezioni sono l'acquisto con fiat, la detenzione senza disposizione, il trasferimento tra i propri portafogli e regali o donazioni conformi entro le soglie consentite.
Come calcolo la mia responsabilità fiscale sulle criptovalute?
Inizia raccogliendo tutti i registri della tua attività in criptovalute per l'anno, inclusi acquisti, vendite, scambi, staking e transazioni DeFi. Utilizza il metodo FIFO (First In, First Out) per determinare la tua base di costo per ogni disposizione. Per ogni evento imponibile, sottrai la tua base di costo dai proventi o dal valore equo di mercato al momento della transazione. Applica l'aliquota fiscale appropriata (fino al 52.06% per la maggior parte delle criptovalute, 42% per le stablecoins). Dovresti segnalare ogni istanza nella casella corretta sulla tua dichiarazione dei redditi annuale.
Quali registri dovrei conservare per le tasse sulle criptovalute?
Per soddisfare l'Agenzia delle Entrate danese in caso di audit, conserva i seguenti registri:
- Prova di acquisto e vendita (ricevute, conferme di transazione)
- Corrispondenza con exchange o fornitori di portafogli
- Indirizzi di portafogli pubblici e dettagli dell'account
- Screenshot o esportazione dei saldi del portafoglio
- Estratti conto bancari che mostrano transazioni fiat correlate
- Dettagli di eventuali reclami per criptovalute perse/rubate o sentenze vincolanti
Conserva questi documenti per almeno cinque anni dopo l'anno fiscale di riferimento.
Quando scadono le tasse sulle criptovalute in Danimarca?
Il reddito e i guadagni in criptovalute devono essere segnalati annualmente, seguendo l'anno fiscale solare (1 gennaio – 31 dicembre). La scadenza generale per la presentazione della dichiarazione dei redditi è il 1 maggio dell'anno successivo (1 luglio se hai reddito non danese o ti viene concessa una proroga). Il portale E-tax (TastSelv) è solitamente disponibile da metà marzo per le presentazioni online.
Cosa succede se non segnalo le tasse sulle criptovalute?
La mancata segnalazione accurata delle tue transazioni in criptovalute o la sottosegnalazione dei guadagni può comportare gravi conseguenze. Queste possono includere il rimborso delle tasse mancate, multe, interessi e—in casi di evasione intenzionale—potenziali sanzioni penali. Le partnership di tracciamento avanzate di Skattestyrelsen e gli strumenti di analisi blockchain rendono il rilevamento molto più probabile che mai, quindi la segnalazione volontaria e accurata è fortemente raccomandata.
Il regime fiscale danese sulle criptovalute è completo, sofisticato e in evoluzione. Con un'attenta tenuta dei registri, una segnalazione tempestiva e l'uso di strumenti come il Calcolatore fiscale WEEX, gli investitori danesi in criptovalute possono soddisfare con fiducia i propri obblighi massimizzando al contempo le proprie opportunità nel mondo degli asset digitali
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

Che cos’è United States Dividend Fund (USDF)? Annunci sul lancio di ottobre e verifiche dell’identità del token
Come controllare la cronologia di WEEX Convert: registri di conversione e transazioni Spot

Perché Pump.fun ha stretto una partnership con Kimchi? Cosa significa l’accordo per i trader

Qual è l’indirizzo del wallet del trader crypto Kimchi? Registri pubblici e guida alla verifica

Quali criptovalute puoi convertire su WEEX? Come verificare gli asset supportati

Qual è il patrimonio netto del trader crypto Kimchi? Esaminiamo l’affermazione di 40 mln $

Come fare trading sull’oro nel Forex: cos’è XAU/USD, come funzionano pip e lotti e quali rischi conoscere

Conviene tenere la riserva di liquidità in criptovalute su WEEX Auto Earn? I calcoli
Saldo disponibile su WEEX Convert: come verificarlo e usare Max

Come convertire ETH in USDT su WEEX: guida passo dopo passo
Come convertire USDT in BTC su WEEX: guida passo passo

Come convertire BTC in ETH su WEEX: guida passo dopo passo

FTR Coin dopo l’hype del Roadster: perché la Flying Tesla Roadster ha perso terreno e cosa verificare prima di fare trading

Il tuo wallet crypto è sicuro? Come verificare gli avvisi di sicurezza e riconoscere il phishing

Risultati del Q3 di SpaceX: crescita del 161%, ipotesi di fusione con Tesla e azioni SPCX
Come convertire BTC in USDT: guida WEEX passo dopo passo

Staking flessibile o a termine su WEEX? Le probabilità che fanno la differenza
xStocks crypto spiegati: cosa sono le azioni tokenizzate, come funzionano e cosa dovrebbero controllare i detentori
Funding rate e open interest di BTC: cosa misura ciascuno e come leggerli insieme

Cos’è la criptovaluta Pearl (PRL) e come funziona il suo mining?

Che cosa è successo alle criptovalute Aergo (AERGO)? Migrazione del token e cosa dovrebbero fare i detentori

Che cos’è la criptovaluta HeyElsa (ELSA) e come funziona?

Mettere ETH in staking o detenere USDT su WEEX? Il movimento di prezzo che fa la differenza
Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione
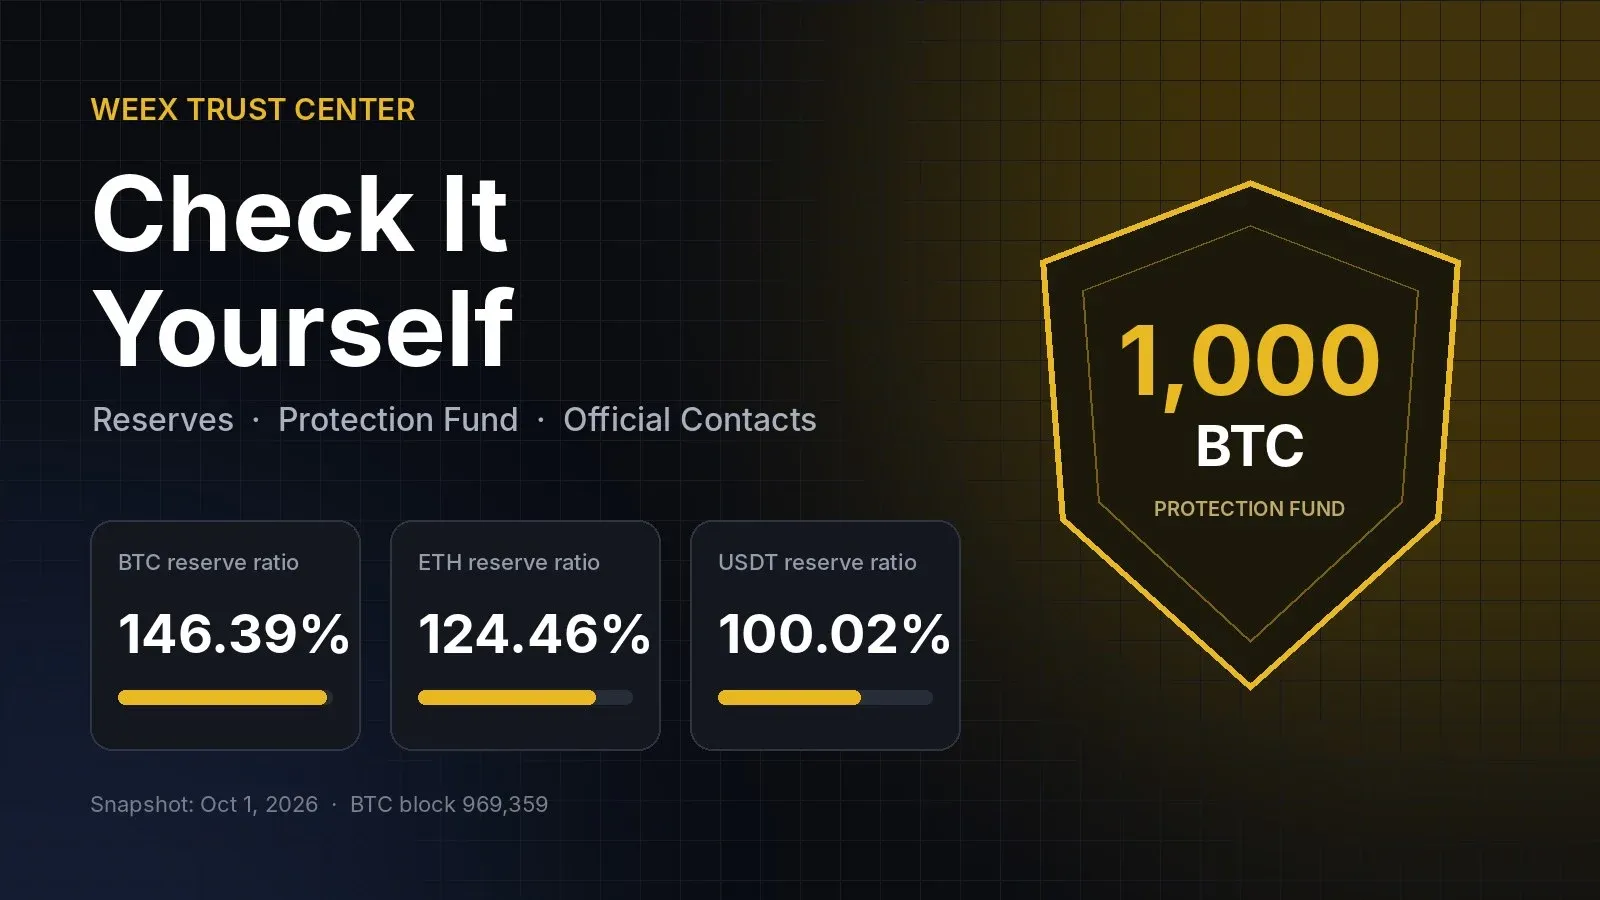
Come usare il Trust Center di WEEX: verificare riserve, fondo di protezione e contatti ufficiali
Come usare il WEEX Trust Center: controllare le riserve, il Fondo di protezione e i contatti ufficiali
Quanto è trasparente un exchange di criptovalute? Verifica delle riserve e dei fondi di protezione
Cos'è il trading con leva nelle criptovalute? Guida per principianti con esempi semplici

Che cos’è il trading con margine di criptovalute? Come funziona, differenze rispetto ai futures e cosa può andare storto
Trading con leva sulle criptovalute: come funzionano i futures perpetui, il margine e la liquidazione
Che cos’è United States Dividend Fund (USDF)? Annunci sul lancio di ottobre e verifiche dell’identità del token
Come controllare la cronologia di WEEX Convert: registri di conversione e transazioni Spot
Perché Pump.fun ha stretto una partnership con Kimchi? Cosa significa l’accordo per i trader
Qual è l’indirizzo del wallet del trader crypto Kimchi? Registri pubblici e guida alla verifica
Quali criptovalute puoi convertire su WEEX? Come verificare gli asset supportati
Qual è il patrimonio netto del trader crypto Kimchi? Esaminiamo l’affermazione di 40 mln $
Contenuti
Monete popolari
Ultimi articoli


